El scoring crediticio es un modelo estadístico que convierte los datos de un solicitante en un puntaje de riesgo, para decidir si se aprueba un crédito y en qué condiciones. Se construye con el historial de pagos y datos financieros, entre otros, y se valida antes de usarlo.
Si quieres saber si los datos de tu cartera alcanzan para construir un modelo propio, puedes agendar un diagnóstico con ClaryON y revisarlo con un consultor senior.
Muchas áreas de riesgo y cartera aprueban crédito con una mezcla de reglas de política y criterio del analista. Un modelo de scoring ordena esa decisión con datos y la vuelve repetible. Aquí explicamos qué datos usan los modelos de las entidades vigiladas por la Superintendencia Financiera, cómo se construye un modelo de originación y qué errores evitar. El texto trata del modelo interno que usa una empresa o entidad para decidir un crédito y no explica cómo subir tu puntaje personal en un buró.
¿Qué es el scoring crediticio y para qué sirve?
El scoring crediticio, o score de crédito, es el término para los métodos estadísticos formales con los que una entidad clasifica a sus clientes potenciales y segmenta a los que ya tiene. Esa definición la recoge un trabajo de grado de la Universidad Icesi (2024), que cita a Hand y Henley (1997). La misma tesis describe el problema que el scoring busca resolver: muchas decisiones de crédito se toman por criterio experto, lo que “puede dar lugar a inconsistencias y subjetividades”. La implementación de un score busca relacionar la probabilidad de incumplimiento de un cliente con sus características.
En la práctica, un modelo de scoring de originación entrega, para cada solicitud, un puntaje que resume qué tan probable es que el crédito no se pague. El analista y la política de la entidad siguen decidiendo, pero con un criterio común para todos los casos.
¿Qué tan usada está la IA en la originación de crédito en Colombia?
La Superintendencia Financiera de Colombia (SFC) aplicó una encuesta sobre inteligencia artificial y aprendizaje automático a 47 establecimientos de crédito con cartera a corte de marzo de 2025. Entre todos registraron 346 modelos, y 139 de ellos (40,7 %) están en la etapa de originación (presentación de la SFC en el CAMP de Asobancaria, 2026).
Dos precauciones: la cifra corresponde a establecimientos de crédito y no a todas las empresas que otorgan crédito, y en lo que revisamos la SFC no define si un modelo está en piloto o en producción.
¿Qué datos usa un modelo de scoring crediticio?
La misma presentación de la SFC muestra los tipos de datos más usados en los modelos de IA de las entidades vigiladas durante las etapas del crédito, o sea en todo el ciclo y no solo en la originación. El historial crediticio aparece en 90,1 %, los datos financieros en 74,7 % y los sociodemográficos en 61,5 %. Siguen el comportamiento transaccional (39,6 %), el empleo y la estabilidad laboral (36,3 %), la información de activos (31,9 %), la geolocalización (17,6 %), las variables macroeconómicas (9,9 %) y las redes sociales (2,2 %).
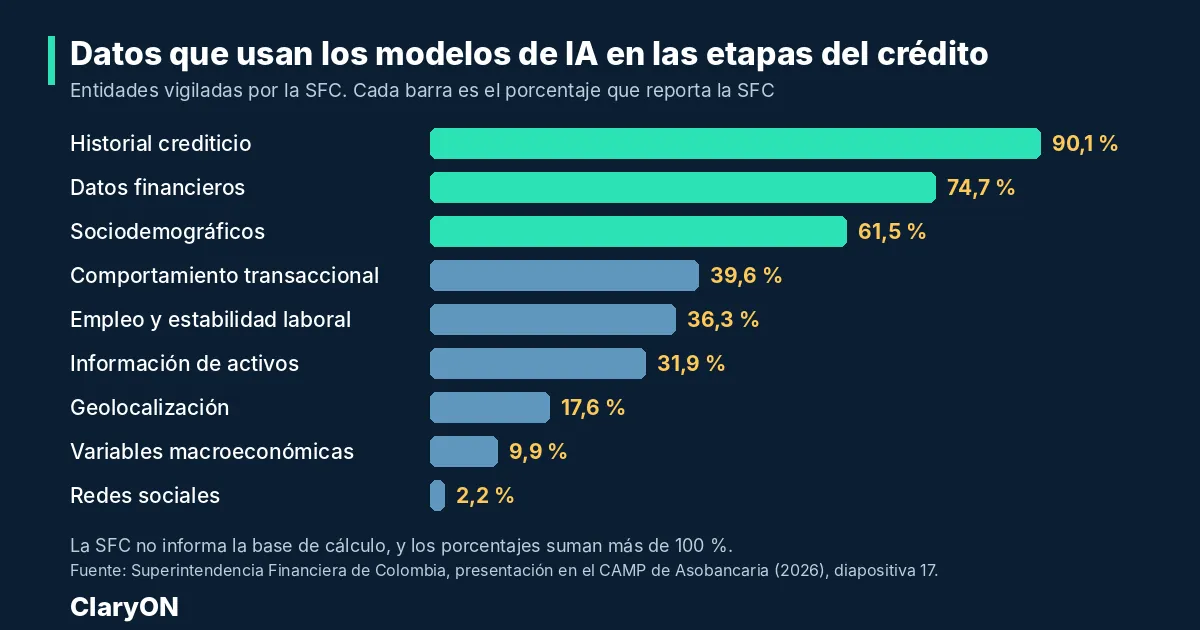
La SFC no informa la base de esos porcentajes, y como suman más de 100 %, parece que cada respuesta admitía varios tipos de datos. Los leemos como una fotografía del uso de IA a lo largo del crédito. Para un scoring de originación, parte de tus propios datos. Esta tabla, ilustrativa y sin cifras de ningún cliente, recoge criterios de ClaryON sobre las familias de datos más usadas.
| Familia de datos | Ejemplos | Qué cuidar |
|---|---|---|
| Historial crediticio | Pagos y mora previos, obligaciones vigentes | Fecha de corte de la consulta y fuente de cada dato |
| Datos financieros | Ingresos, gastos, endeudamiento, estados financieros si es una empresa | Soportes verificables y una misma definición para todos los casos |
| Comportamiento transaccional | Saldos, movimientos, regularidad de los pagos | Ventana de tiempo y estacionalidad del negocio |
| Sociodemográficos | Edad, tipo de vivienda, nivel educativo | Revisar con jurídica y cumplimiento si corresponde usarlos y si introducen sesgos |
En el caso de una cooperativa del Valle del Cauca que analiza la tesis de la Icesi, las variables con correlación significativa con el score fueron el nivel educativo, el tipo de contrato, la edad, el estado civil, las personas a cargo y el tipo de vivienda. Los asociados con estudios superiores, contrato indefinido y vivienda propia tendieron a tener scores más altos. Es el resultado de una sola entidad y no se extrapola a otras carteras. ClaryON no evalúa aquí el marco legal de los datos personales: confirma con tu área jurídica qué variables puedes usar.
¿Cómo se construye un modelo de scoring crediticio?
La tesis de la Icesi sigue la metodología CRISP-DM, un proceso que va de la comprensión del negocio y de los datos hasta la evaluación del modelo. Parte de un archivo con 6.628 registros y 113 variables de asociados con crédito vigente en la cooperativa. Estos son los pasos que recomienda ClaryON para un modelo de originación, con lo que hizo la tesis en cada uno:
- Define la decisión y el evento que vas a predecir. Escribe qué cuenta como incumplimiento (por ejemplo, cierta mora dentro de un plazo) y qué decisión apoyará el puntaje. Es criterio de ClaryON.
- Reúne y prepara los datos. La tesis eliminó duplicados, imputó valores faltantes, trató valores atípicos en ingresos y saldos, codificó las variables categóricas y escaló las numéricas.
- Selecciona las variables. La tesis combinó el criterio del negocio con el método Lasso y pasó de 80 a 55 características.
- Entrena y compara modelos. Evaluó regresión logística, máquinas de soporte vectorial lineales, árboles de decisión y random forest, con validación cruzada estratificada de cinco particiones.
- Elige con criterio de negocio. Se quedó con la regresión logística por su simplicidad, su facilidad de interpretación y su desempeño, aunque otros modelos mostraron métricas comparables.
- Valida fuera de la muestra y fija los puntos de corte. Prueba el modelo con solicitudes que no vio y define qué rangos de puntaje se aprueban, se revisan o se declinan. Es criterio de ClaryON.
- Documenta y monitorea. Registra datos, versión y resultados, y revisa cada cierto tiempo si el puntaje sigue separando bien a los buenos pagadores de los malos. Es criterio de ClaryON.
El estudio tiene límites. La variable que el modelo aprende a predecir es el score que la cooperativa hoy asigna de forma manual, el despliegue quedó como etapa futura y la propia tesis reconoce desafíos de generalización por los sesgos de sus datos. Por eso no citamos sus métricas como prueba de que un modelo supere el criterio de un analista.
¿Regresión logística o machine learning para el scoring crediticio?
La regresión logística deja ver cuánto pesa cada variable y permite explicar una decisión ante un comité. Modelos como random forest pueden igualarla en métricas, pero son más difíciles de interpretar. Como criterio de ClaryON, empieza por el modelo más simple que cumpla tu meta y complejiza solo si la mejora se sostiene con datos que el modelo no vio. Para ubicar el scoring dentro de un programa más amplio, revisa la guía de analítica de datos para empresas.
¿Qué decisiones habilita un scoring crediticio en la originación?
Un puntaje bien calibrado permite decidir con reglas claras. Como criterio de ClaryON, estas son decisiones posibles. La tesis de la Icesi clasifica el score en niveles bajo, medio y alto, y plantea que el modelo sirva para decidir a quién se presta y bajo qué condiciones.
| Rango de puntaje | Decisión posible | Quién interviene |
|---|---|---|
| Alto | Aprobación ágil dentro de la política de la entidad | Proceso automático con muestra de revisión |
| Medio | Revisión del caso, ajuste de monto, plazo o garantías | Analista de crédito |
| Bajo | Declinar o pedir condiciones adicionales | Analista y, en casos límite, comité |
Una vez otorgado el crédito, la pregunta cambia a quién llamar primero cuando aparece la mora. Esa parte la cubre la guía de gestión de cobranza, donde explicamos cómo priorizar la cartera con datos, y el artículo sobre inteligencia artificial en cobranza, que separa lo que se automatiza de lo que atiende una persona. La lógica de puntaje de riesgo se parece a la de los modelos predictivos de deserción de clientes, pero cambia la pregunta y los datos de entrada: aquí hay un solicitante que aún no tiene historia contigo.
¿Qué errores evitar al construir un scoring crediticio?
- Definir mal el incumplimiento. Si cambia entre áreas, el puntaje deja de significar lo mismo para todos.
- Entrenar solo con los créditos aprobados. La cartera vigente solo incluye a quienes ya pasaron el filtro, así que el modelo no ve a quienes se rechazaron. Declara ese límite y busca cómo compensarlo.
- Usar variables sin revisar su uso permitido ni su sesgo. Una variable que mejora el puntaje puede ser inadecuada si perjudica a un grupo.
- Confiar en una métrica alta sin validar fuera de la muestra. Un modelo puede memorizar sus datos de entrenamiento.
- Prometer resultados sin línea base. Ninguna mejora debería comunicarse sin haberla medido contra tu propia cartera.
¿Cómo empezar un scoring crediticio en tu empresa?
Empieza por una decisión concreta, por ejemplo aprobar los créditos de un solo producto, y por un inventario honesto de tus datos: años de historia, definición de mora y soportes. Y si aún estás ordenando la operación, la guía de qué es la transformación digital te ayuda a ubicar el punto de partida.
En la línea 01 de ClaryON, de crédito y cartera, las metas se plantean con un “hasta”: hasta 20 % de eficiencia y hasta 10 % de NPS, definidas contra la línea base de cada cliente y sin constituir una garantía de resultado. Puedes ver el alcance en la línea 01 de ClaryON y, para los modelos, en la línea 04 de analítica de datos y modelos predictivos.
Sigue leyendo
- Gestión de cobranza: cómo priorizar con datos
- Modelos predictivos para anticipar la deserción de clientes
- Todos los artículos del blog Insights
- Línea 04: analítica de datos y modelos predictivos
Preguntas frecuentes
¿Qué es el scoring crediticio?
Es el conjunto de métodos estadísticos con los que una entidad estima el riesgo de un solicitante de crédito a partir de sus datos y lo resume en un puntaje. Sirve para decidir si se aprueba y en qué condiciones.
¿Qué datos usa un modelo de scoring crediticio?
Según la Superintendencia Financiera, los tipos de datos más usados en los modelos de IA de las entidades vigiladas durante las etapas del crédito son el historial crediticio (90,1 %), los datos financieros (74,7 %) y los sociodemográficos (61,5 %). La SFC no informa la base. Para organizar esos datos, revisa la guía de analítica de datos para empresas.
¿Cómo se construye un modelo de scoring crediticio?
Se define la decisión y el incumplimiento, se preparan los datos, se seleccionan las variables, se entrenan y comparan modelos, se valida fuera de la muestra, se fijan puntos de corte y se monitorea. La secuencia es un criterio de ClaryON apoyado en el caso de una tesis de la Universidad Icesi.
¿Sirve la regresión logística para un scoring crediticio?
Sí. Es simple y fácil de interpretar, y la tesis de la Icesi la eligió por esas razones. La mejor opción depende de tus datos y de qué tanto necesites explicar cada decisión.
¿Cuántos modelos de IA usan las entidades colombianas en originación?
La SFC registró 346 modelos en 47 establecimientos de crédito encuestados con cartera a corte de marzo de 2025, y 139 de ellos (40,7 %) están en originación.
Decide el crédito con un criterio común y medible. Te ayudamos a definir el incumplimiento, preparar los datos, construir el modelo y conectarlo con tu proceso de aprobación.
William Bareño, actuario de ClaryON. Magíster en Ciencias Actuariales, con experiencia en riesgo crediticio, tarificación y ciencia de datos.